Stellen Sie sich vor: Das Monatsende naht, eine unerwartete Rechnung landet im Briefkasten, und das Konto ist knapp. In solchen Momenten fragen sich viele Menschen, ob eine Pfandleihe in Wien vielleicht die schnellste und unkomplizierteste Lösung sein könnte. Die Antwort ist oft ja, aber die meisten schrecken davor zurück, weil sie nicht genau wissen, wie das Ganze eigentlich funktioniert.
Dabei ist der Ablauf bei einer seriösen Pfandleihe Wien wie Goldundwert gar nicht kompliziert. Man muss nur wissen, welche Schritte auf einen zukommen, was im Vertrag steht und welche Kosten wirklich anfallen. Genau das zeigt Ihnen dieser Artikel, Schritt für Schritt und in einfacher Sprache.
Sie erfahren, was Sie versetzen können, wie die Bewertung abläuft, was Pfandschein und Zinsen bedeuten und was passiert, wenn Sie Ihr Stück rechtzeitig auslösen oder doch etwas mehr Zeit brauchen. Am Ende wissen Sie genau, ob eine Pfandleihe zu Ihrer Situation passt, und können eine informierte Entscheidung treffen.
Was ist eine Pfandleihe – und für wen ist sie geeignet?
Eine Pfandleihe funktioniert grundlegend anders als ein Bankkredit. Es gibt keine Bonitätsprüfung, keinen Einkommensnachweis und keine monatlichen Raten. Stattdessen hinterlegen Sie einen Gegenstand als Sicherheit und erhalten dafür sofort Bargeld. Das Pfandobjekt selbst ist die einzige Sicherheit, die zählt.
Wann ist eine Pfandleihe sinnvoll? Typische Situationen sind ein kurzfristiger Engpass bis zum nächsten Gehaltseingang, eine unerwartete Rechnung, oder wenn ein Bankkredit schlicht zu langsam oder nicht verfügbar ist. Die Auszahlung erfolgt noch am selben Tag.
In Wien nutzen viele Menschen Pfandhäuser genau wegen dieser Diskretion und Unkompliziertheit. Kein Antrag, kein Warten, keine Erklärungen gegenüber einer Bank.
Was wird akzeptiert? Im Mittelpunkt stehen Gegenstände mit klar messbarem Marktwert: Gold- und Silberschmuck, Münzen, Barren und Bruchgold. Diese lassen sich anhand des aktuellen Live-Börsenpreises objektiv bewerten, was willkürliche Schätzungen ausschließt.
Rechtlich ist der Pfandvertrag in Österreich ein regulierter Schuldrechtsvertrag. Pfandleiher unterliegen gewerberechtlichen Vorschriften sowie dem Konsumentenschutzgesetz (KSchG), das unter anderem ein Transparenzgebot für Vertragsbedingungen vorschreibt. Die AGB zur Pfandleihe bei Goldundwert sind öffentlich einsehbar und erfüllen genau diese gesetzlichen Anforderungen.
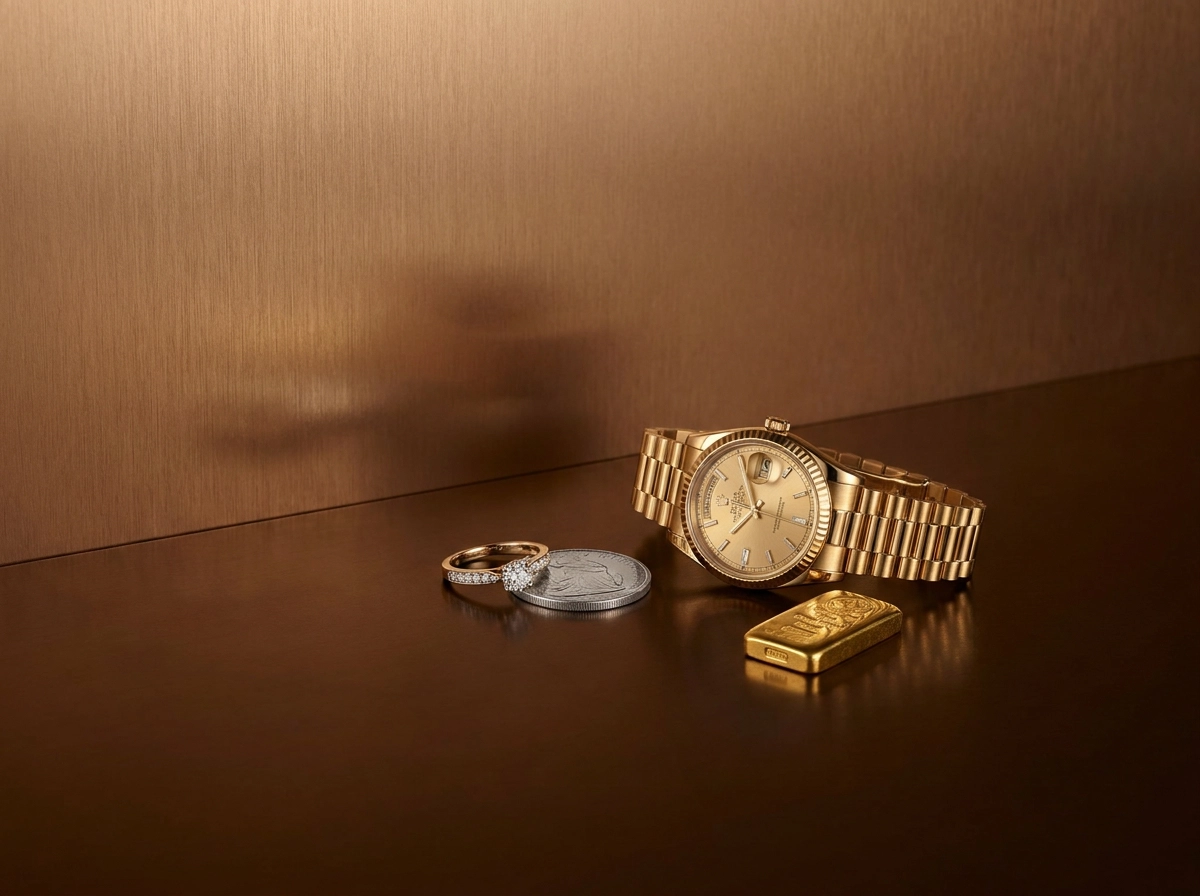
Voraussetzungen: Was kann ich bei Goldundwert versetzen?
Bevor Sie Ihr erstes Stück mitbringen, stellt sich die naheliegende Frage: Nimmt Goldundwert das überhaupt an?
Was akzeptiert wird:
- Goldschmuck jeder Art, inklusive Bruchgold und beschädigte Stücke mit echtem Goldkern
- Silberschmuck und Silberbesteck
- Gold- und Silbermünzen sowie Barren
Die Grundregel ist einfach: Alles mit nachweisbarem Edelmetallgehalt ist grundsätzlich pfandtauglich. Wer sich fragt, wie der Materialwert überhaupt festgestellt wird, findet dazu eine detaillierte Erklärung des Bewertungsablaufs bei Gold und Wert.
Was nicht funktioniert:
Vergoldete Stücke ohne echten Goldkern, stark beschädigter oder nicht identifizierbarer Schmuck und Gegenstände ohne messbaren Materialwert werden nicht als Pfand akzeptiert.
Was Sie mitbringen müssen:
Nur ein gültiger Lichtbildausweis, also Reisepass oder Personalausweis. Keine Gehaltszettel, keine Bonitätsauskunft, kein Papierkram. Das entspricht dem gesetzlichen Standard nach § 155 GewO für österreichische Pfandleiher.
Keine Voranmeldung erforderlich. Sie können direkt in eine der Filialen kommen; die Bewertung erfolgt sofort vor Ort.
Praktischer Tipp: Bringen Sie ruhig mehrere kleinere Stücke mit. Eine Kombination kann ein besseres Gesamtangebot ergeben als ein einzelnes Stück allein. Mehr über den fairen Umgang mit Gold und Silber erfahren Sie direkt auf goldundwert.at.
Schritt 1: Die Bewertung – so wird der Wert Ihres Stücks ermittelt
Sobald Sie Ihr Stück auf den Tisch legen, beginnt ein klar definierter Ablauf.
Zuerst wird das Gewicht gemessen, danach der Feingehalt geprüft, entweder über den eingestempelten Feingehalt, einen Säuretest oder eine Röntgenfluoreszenzanalyse. Anschließend ruft Goldundwert den aktuellen Spot-Preis an der Börse ab und berechnet daraus den Pfandwert. Keine Schätzung aus dem Bauch heraus, sondern eine nachvollziehbare Formel. Wer verstehen möchte, wie dieser Rechenweg generell funktioniert, findet in diesem Leitfaden zum Bruchgold-Ankauf in Österreich eine detaillierte Schritt-für-Schritt-Erklärung zu Feingehalt, Börsenkurs und Bewertungsmarge.
Warum liegt der Pfandwert unter dem vollen Marktpreis? Weil das Pfandhaus das Risiko trägt: Wird das Stück nicht ausgelöst, bleibt es beim Pfandhaus. Dazu kommen Lagerkosten und die gesetzlich vorgeschriebene Versicherungspflicht für alle Pfänder. Der Abschlag ist also kein willkürlicher Griff, sondern ein kalkulierter Risikoausgleich.
Was Goldundwert dabei unterscheidet: Die Berechnung wird offen erklärt, nicht nur das Ergebnis genannt. Und ganz wichtig: Die Bewertung ist kostenlos und unverbindlich. Gefällt Ihnen das Angebot nicht, gehen Sie einfach wieder, ohne irgendetwas unterschrieben oder bezahlt zu haben.
Schritt 2: Pfandschein und Vertrag – was steht wirklich darin?
Haben Sie das Angebot angenommen, erhalten Sie sofort den Pfandschein. Dieses Dokument ist Ihr wichtigstes Begleitstück für den gesamten Prozess.
Was der Pfandschein enthält:
- Darlehensbetrag (Pfandwert)
- Genaue Beschreibung des Objekts, bei Edelmetallen mit Gewicht und Feingehalt
- Datum der Verpfändung und Laufzeit
- Zinssatz und anfallende Gebühren
- Gesamtbetrag zur Auslösung
- Bedingungen für eine Verlängerung
Laut österreichischer Gewerbeordnung müssen all diese Angaben schriftlich fixiert sein. Es gibt hier keinen Spielraum für mündliche Absprachen.
Was „Auslösung“ bedeutet: Sie zahlen den geliehenen Betrag plus aufgelaufene Zinsen und Gebühren zurück und erhalten Ihr Stück unversehrt zurück. Mehr ist es nicht.
Wichtig zur Aufbewahrung: Behandeln Sie den Pfandschein wie Bargeld. Wer ihn verliert, muss sich aufwendig neu legitimieren, bevor das Pfand ausgefolgt werden kann. Eine Fotokopie an einem sicheren Ort kostet eine Minute und spart später viel Ärger.
Die Grundlage des gesamten Vertrags bilden die öffentlich einsehbaren AGB von Goldundwert, formuliert in klarer Sprache ohne verstecktes Kleingedrucktes.
Schritt 3: Zinsen und Gebühren – was kostet eine Pfandleihe wirklich?
Der Pfandschein zeigt Ihnen bereits den Zinssatz, aber was bedeutet das konkret für Ihren Geldbeutel?
Eine Pfandleihe ist kein kostenloser Service. Es fallen monatliche Zinsen auf den Darlehensbetrag an, dazu eine Verwaltungsgebühr und je nach Objekt auch Lager- oder Versicherungskosten.
So sieht die Kostenstruktur aus:
- Zinsen werden monatlich oder anteilig berechnet
- Die Gesamtbelastung liegt oft über einem klassischen Bankkredit
- Dafür gibt es keine Bonitätsprüfung, keine Wartezeit, kein Papierchaos
Ist das teuer? Es kommt auf die Laufzeit an. Bei wenigen Wochen ist die Pfandleihe häufig konkurrenzfähig gegenüber Dispokredit-Zinsen oder kurzfristigen Online-Krediten, besonders wenn kein Bankzugang besteht. Über mehrere Monate summieren sich die Kosten spürbar.
Ein konkretes Beispiel:
| Position | Betrag |
|---|---|
| Darlehensbetrag | 200,00 Euro |
| Zinsen (1 Monat) | + X Euro |
| Verwaltungsgebühr | + X Euro |
| Auslösebetrag gesamt | = X Euro |
Dieses Schema zeigt: Der Auslösebetrag ist von Anfang an fix kalkulierbar, keine bösen Überraschungen.
Bei Goldundwert werden alle Kosten vor Vertragsabschluss offengelegt. Sie kennen den genauen Betrag, den Sie zur Auslösung zahlen, bevor Sie unterschreiben.
Schritt 4: Auslösung und Fristen – wann und wie holen Sie Ihr Stück zurück?
Sobald Sie die Kosten kennen, stellt sich die nächste Frage: Wann und wie bekommen Sie Ihr Stück zurück?
Die Auslösefrist steht auf Ihrem Pfandschein und beginnt ab dem Tag der Verpfändung. Innerhalb dieser Frist haben Sie das Recht, Ihr Objekt zurückzukaufen.
So läuft die Auslösung ab:
- Kommen Sie persönlich ins Geschäft.
- Bringen Sie Ihren Pfandschein und einen gültigen Lichtbildausweis mit.
- Zahlen Sie den Gesamtbetrag: Darlehen plus aufgelaufene Zinsen und Gebühren.
- Sie erhalten Ihr Stück sofort zurück.
Kein Postversand, kein Wartezeit, kein Aufwand.
Teilauslösung möglich? In manchen Fällen lässt sich ein Teil des Darlehens frühzeitig zurückzahlen, um die Restlaufzeit zu verkürzen. Das ist nicht automatisch garantiert; sprechen Sie das einfach vorab mit Goldundwert direkt ab.
Wichtig zur Frist: Nach Fristablauf ist eine Auslösung manchmal noch möglich, aber nicht sicher. Das Objekt kann bereits zur Verwertung freigegeben worden sein. Warten Sie also nicht bis zum letzten Tag.
Praktischer Tipp: Wenn Sie absehen, dass die Frist knapp wird, nehmen Sie frühzeitig Kontakt auf. So bleiben Optionen offen, die am letzten Tag vielleicht nicht mehr bestehen.
Schritt 5: Verlängerung – was tun, wenn mehr Zeit benötigt wird?
Eine Verlängerung ist die richtige Option, wenn die Auslösefrist abläuft, das Geld aber noch fehlt. Wichtig: Den Antrag vor Fristende stellen, nicht danach.
So läuft eine Verlängerung ab
- Sie kommen mit Ihrem Pfandschein und Ausweis zu Goldundwert.
- Sie begleichen die aufgelaufenen Zinsen und Gebühren für den bisherigen Zeitraum.
- Der Pfandvertrag wird verlängert, ein neuer Pfandschein wird ausgestellt.
Der Darlehensbetrag selbst bleibt dabei in der Regel gleich. Nur wenn sich der Marktwert des Pfandobjekts deutlich verändert hat, können die Konditionen angepasst werden.
Kosten und Häufigkeit
Für den Verlängerungszeitraum fallen erneut Zinsen an, genau wie beim ursprünglichen Vertrag. Mehrfachverlängerungen sind grundsätzlich möglich, es gibt kein starres Limit. Allerdings summieren sich die Zinsen mit jeder Runde, der Gesamtaufwand steigt also spürbar.
Verlängerung: ja oder nein?
Eine Verlängerung lohnt sich, wenn in absehbarer Zeit Geld reinkommt, zum Beispiel mit dem nächsten Gehaltseingang. Ist die finanzielle Lage dagegen auf längere Sicht unklar, kann ein direkter Verkauf des Stücks die günstigere Entscheidung sein. Was im nächsten Schritt passiert, wenn weder Auslösung noch Verlängerung erfolgen, erklärt der folgende Abschnitt.
Schritt 6: Was passiert, wenn das Pfand nicht eingelöst wird?
Was weder Verlängerung noch Auslösung stattfindet, tritt der sogenannte Verwertungsfall ein: Das Pfandobjekt geht rechtlich in den Verfügungsbereich von Goldundwert über, und der Kunde verliert sein Eigentumsrecht daran.
Das Wichtigste zuerst: Kein finanzieller Nachschaden. Anders als bei einem geplatzten Bankkredit entstehen keine offenen Schulden, kein Mahnbescheid und kein negativer Eintrag in einer Bonitätsdatenbank. Das Pfandobjekt deckt die gesamte Forderung ab, und damit ist die Sache erledigt. Die Pfandleihe ist strukturell schuldlos.
Wie die Verwertung abläuft: Goldundwert verkauft das Objekt, typischerweise über den eigenen An- und Verkauf oder den Edelmetallhandel. Der erzielte Erlös wird gegen Darlehen, Zinsen und Gebühren verrechnet.
Was bei einem Überschuss gilt: Übersteigt der Verkaufserlös den ausstehenden Gesamtbetrag, kann dem Kunden die Differenz zustehen. Diese Regelung ist in den AGB festgehalten und sollte vor Vertragsabschluss geprüft werden.
Benachrichtigung vor Fristablauf: Goldundwert informiert Kunden rechtzeitig, bevor eine Verwertung eingeleitet wird. Das gibt eine letzte Möglichkeit, zu reagieren, sei es durch Auslösung oder Verlängerung. Dieses Vorgehen ist ein konkretes Zeichen transparenter Geschäftspraxis und unterscheidet seriöse Pfandhäuser von unseriösen Anbietern.
Pfandleihe oder direkter Ankauf – was passt zu Ihrer Situation?
Nun, da Sie wissen, was im Nicht-Einlösungsfall passiert, stellt sich die eigentliche Frage: Ist die Pfandleihe überhaupt die richtige Option für Sie, oder wäre ein direkter Verkauf sinnvoller?
Die Antwort hängt von einer einzigen Frage ab: Möchten Sie den Gegenstand zurückhaben?
Wenn ja, ist die Pfandleihe ideal. Sie überbrücken einen kurzfristigen Liquiditätsengpass und holen Ihr Stück nach der Auslösung unversehrt zurück. Besonders bei Erbstücken oder Schmuck mit emotionalem Wert ist das fast immer die bessere Wahl.
Wenn nein, ist der direkte Ankauf oft die klügere Entscheidung. Das gilt besonders bei Bruchgold, doppelten Münzen oder Stücken, an denen kein Herzblut hängt. Ebenso, wenn der finanzielle Bedarf dauerhaft ist oder sich Verlängerungskosten über mehrere Monate aufaddieren würden.
Goldundwert bietet beide Wege an. Neben der fairen Pfandleihe ist der Ankauf von Gold, Silber, Münzen und Barren zum aktuellen Börsenwert möglich. Sie entscheiden, was besser zu Ihrer Situation passt.
Das Team vor Ort erklärt beide Optionen offen und ohne Verkaufsdruck. So treffen Sie eine informierte Entscheidung, nicht eine, die Sie später bereuen.
Fazit: Pfandleihe ist einfacher als gedacht – wenn man weiß, wie sie funktioniert
Sobald Sie wissen, wie eine Pfandleihe aufgebaut ist, verliert sie jeden Schrecken. Der Prozess folgt einer klaren Linie: Bewertung vor Ort, Pfandschein ausstellen, Frist einhalten, auslösen oder verlängern. Keine versteckten Fallen, wenn alles von Anfang an transparent kommuniziert wird.
Die wichtigsten Punkte zum Mitnehmen:
- Pfandschein sicher aufbewahren, am besten fotografieren
- Fristende sofort in den Kalender eintragen
- Bei absehbaren Engpässen die Verlängerung frühzeitig beantragen, nicht erst am letzten Tag
- Bei dauerhaftem Liquiditätsbedarf den direkten Ankauf prüfen
Goldundwert bietet beides: faire Pfandleihe und Ankauf von Gold, Silber, Münzen und Barren, bewertet am aktuellen Live-Börsenwert. Das macht Angebote nachvollziehbar und vergleichbar. Transparenz in diesem Markt ist keine Selbstverständlichkeit, aber bei Goldundwert der Standard.
Der nächste Schritt ist unkompliziert: einfach in eine der Wiener Filialen kommen, Ausweis mitbringen, fertig. Keine Voranmeldung, keine Bonitätsprüfung, kein Papierkram. Wer klare Konditionen und persönliche Beratung einfordert, ist hier richtig.